Ley Dejen de Fregar: cómo cobrar cartera sin sanciones
Ley Dejen de Fregar (Ley 2300 de 2023): horarios, canales y prohibiciones que deben cumplir abogados y casas de cobranza al gestionar el cobro de cartera.
Contenido del artículo12 secciones
La Ley Dejen de Fregar cambió la forma en que se hace el cobro prejurídico en Colombia. Aunque se habla de ella sobre todo cuando se trata de bancos y llamadas publicitarias, su alcance es más amplio: cubre a todas las personas que hagan gestión de cobranza, lo que incluye a las casas de cobranza, a los abogados externos que cobran cartera por encargo y a quienes compran cartera. En esta guía repasamos qué exige la Ley 2300 de 2023 artículo por artículo, qué dijo la Corte Constitucional sobre ella y cómo ajustar la operación de cobro para no exponerse a una sanción.
Qué es la Ley Dejen de Fregar y a quién se aplica
La Ley 2300 del 10 de julio de 2023 se conoce como Ley Dejen de Fregar. Su objeto es proteger la intimidad de los consumidores fijando por qué canales, en qué horarios y con qué frecuencia se les puede contactar. Según el artículo 10, entró a regir tres meses después de su promulgación; por eso se aplica desde octubre de 2023.
El punto clave para despachos y casas de cobranza está en el artículo 1 y su parágrafo. La ley no se limita a las entidades vigiladas por la Superintendencia Financiera: se extiende a todas las personas naturales y jurídicas que adelanten gestiones de cobranza de forma directa, por medio de terceros o por cesión de la obligación. En la práctica, si un banco, una cooperativa o un comercio le entrega cartera a una firma para que la cobre, esa firma queda sujeta a las mismas reglas que el acreedor original.
Horarios permitidos para la gestión de cobranza
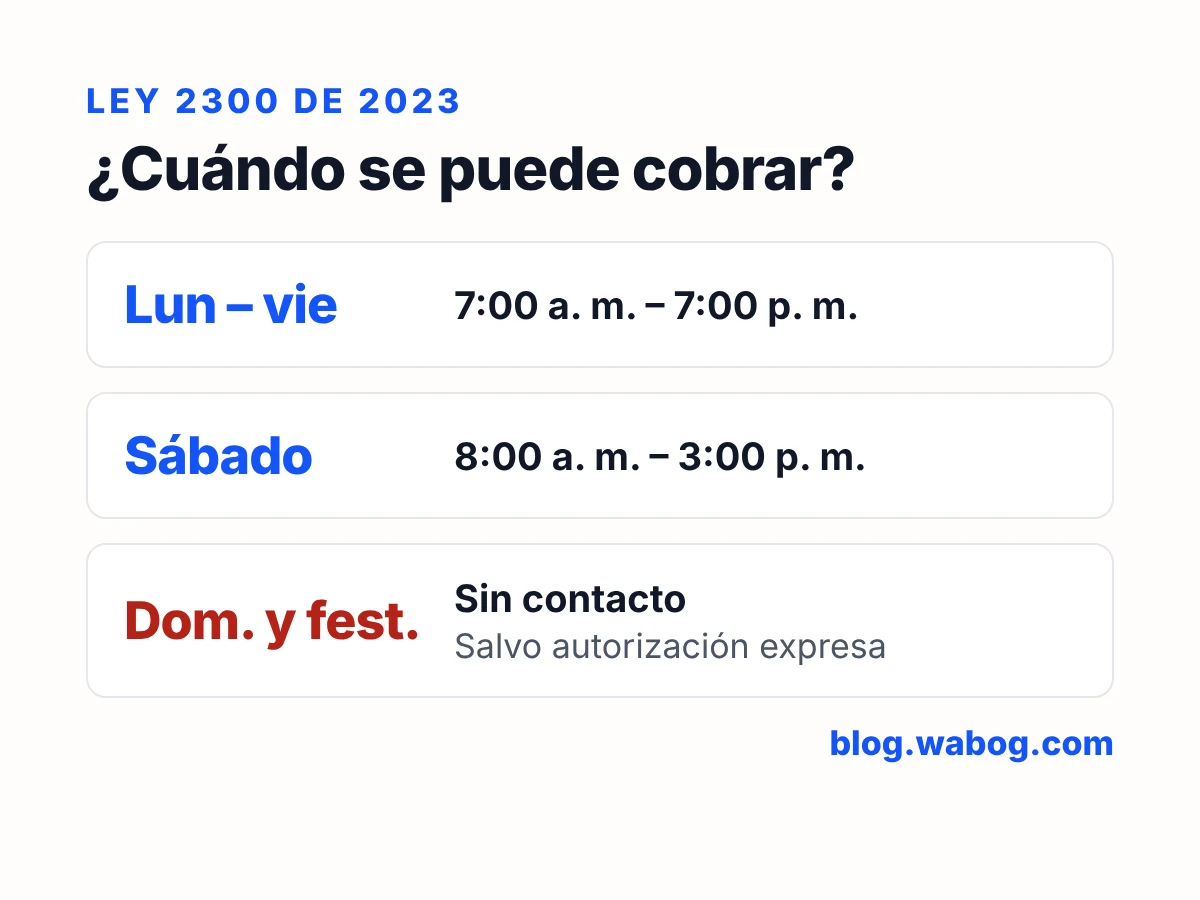
El artículo 3 fija una franja horaria estricta. Fuera de ella no se puede contactar al deudor para cobrarle, salvo que él lo haya autorizado expresamente en un documento distinto al contrato que rige la relación y firmado después de este. Es decir, una cláusula de autorización incluida en el pagaré o en el contrato de crédito no sirve para ampliar el horario.
| Regla | Qué dice la Ley 2300 | Artículo |
|---|---|---|
| Días y horas | Lunes a viernes de 7:00 a. m. a 7:00 p. m.; sábados de 8:00 a. m. a 3:00 p. m.; nunca domingos ni festivos | Art. 3 |
| Frecuencia | Hecho un contacto directo, no se puede usar más de un canal en la misma semana ni contactar más de una vez el mismo día | Art. 3 |
| Canales | Solo los que el consumidor autorizó, después de que se le informaron las opciones | Art. 2 |
| Fuera de horario | Solo con autorización expresa en un documento distinto y posterior al contrato | Art. 3, par. |
| Referencias | Nunca se contactan; avalistas, codeudores y deudores solidarios, en las mismas condiciones del deudor | Art. 4 |
Canales autorizados y frecuencia de contacto
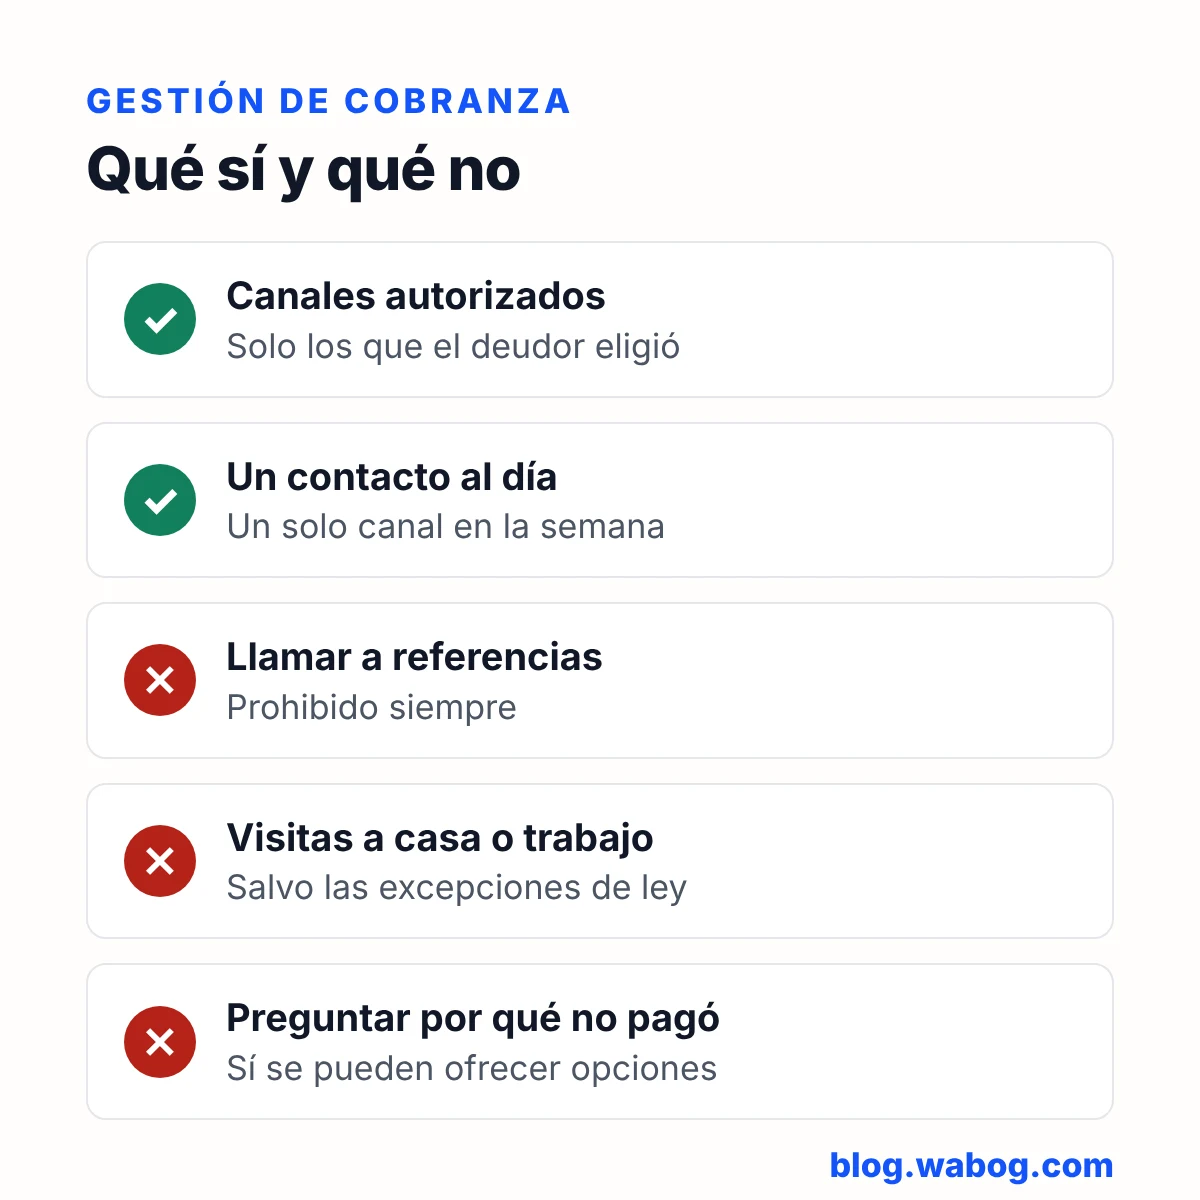
Según el artículo 2, quien cobra solo puede contactar al deudor por los canales que este autorizó. Para que esa autorización sea válida, los canales disponibles deben haberse informado antes, de modo que el consumidor pueda escoger. Si la cartera llegó por cesión o por un mandato de cobro, conviene pedirle al acreedor original la evidencia de esa autorización: sin ella, no hay forma de demostrar que el canal usado era permitido.
La regla de frecuencia también exige orden. Una vez se logra un contacto directo con el deudor, durante esa semana no se le puede buscar por varios canales ni más de una vez al día. Las estrategias de cobro que combinan llamada, mensaje de texto y WhatsApp el mismo día, o que repiten la llamada varias veces, quedan por fuera de la ley.
Lo que la Ley Dejen de Fregar prohíbe en el cobro
Contactar a las referencias
El artículo 4 prohíbe, sin excepciones, contactar a las referencias personales o de otro tipo que el deudor haya dado al pedir el crédito. El avalista, el codeudor o el deudor solidario sí pueden ser contactados, porque están obligados, pero con las mismas limitaciones de canal, horario y frecuencia que aplican al deudor principal.
Visitas al domicilio o al lugar de trabajo
El artículo 6 obliga a abstenerse de cobrar mediante visitas a la casa o al trabajo del deudor. Hay dos excepciones: las obligaciones de microcrédito y de crédito de fomento o desarrollo agropecuario o rural, cuando el consumidor lo autorizó expresamente; y los casos en que el gestor no tiene canales actualizados y los operadores o empresas de mensajería reportan que no fue posible el contacto o la entrega, lo cual debe quedar registrado.
Preguntar por qué no pagó
El artículo 7 prohíbe consultarle al deudor el motivo del incumplimiento. Lo que sí se puede hacer, según el parágrafo de esa misma norma, es ofrecerle alternativas de pago acordes con su situación financiera. Los guiones de llamada que empiezan con «¿por qué no ha pagado?» deben reescribirse para ir directo a las opciones de acuerdo.
Publicidad y Registro de Números Excluidos
El artículo 5 extiende las mismas reglas de canales y horarios a los mensajes publicitarios que productores y proveedores envían por SMS, aplicaciones, correo electrónico o llamadas. También ordenó al Gobierno, por medio del MinTIC y con la Comisión de Regulación de Comunicaciones, adaptar el Registro de Números Excluidos. Para una firma que hace mercadeo jurídico por WhatsApp o correo, esto significa que las campañas también deben respetar la franja horaria y dar al destinatario una forma ágil de darse de baja.
Sanciones: quién vigila el cumplimiento
De acuerdo con el artículo 9, el incumplimiento lo sancionan la Superintendencia Financiera y la Superintendencia de Industria y Comercio, cada una dentro de sus competencias según la Ley Estatutaria 1266 de 2008 de habeas data. Para las casas de cobranza y firmas que no son entidades vigiladas por la Superintendencia Financiera, la autoridad de referencia suele ser la SIC.
Checklist para casas de cobranza y despachos
- Exige al acreedor, junto con la cartera, la prueba de los canales que autorizó cada deudor.
- Configura el marcador y las plataformas de mensajería para bloquear envíos fuera de la franja horaria, en domingos y en festivos.
- Registra cada contacto efectivo con fecha, hora y canal para demostrar que no hubo más de uno al día ni varios canales en la semana.
- Elimina las referencias personales de las bases de gestión y deja solo a los obligados (codeudores, avalistas, deudores solidarios).
- Reescribe los guiones de llamada: sin preguntas sobre el motivo del no pago y con alternativas de acuerdo.
- Documenta los intentos fallidos antes de cualquier visita y verifica si el caso cabe en una de las excepciones del artículo 6.
- Cuando el cobro pasa a la vía judicial, controla los términos de prescripción del título para que la etapa prejurídica no consuma el plazo.
Ese último punto es donde más cartera se pierde: una etapa persuasiva larga, ahora con menos contactos permitidos por semana, puede dejar poco margen antes de que el título prescriba. Separar la gestión prejurídica del control de términos, con alertas para cada proceso judicial, evita que una cosa afecte la otra. Para eso sirven herramientas de vigilancia judicial como Wabog.
Preguntas frecuentes
Fuentes
Sigue leyendo
Prescripción de crédito UPAC: la Corte Constitucional (T-355/26) dice que corre aunque no haya reestructuración y ordenó cancelar la hipoteca.
Suspensión de términos por falla de Microsoft: qué ordenó la Judicatura del 13 al 17 de noviembre, qué quedó por fuera y cómo recalcular sus plazos.
Prescripción del pagaré: plazos de 3 años, 1 año y 6 meses, cómo interrumpirla con la demanda (art. 94 CGP) y qué pasa si notificas tarde al deudor.
¿Listo para no volver a perder un término?
Wabog es el software de vigilancia judicial para abogados y firmas: vigila tus radicados y recibe las actuaciones de tus procesos por WhatsApp.
Empieza 15 días gratis