Tasa de usura noviembre 2026: cómo liquidar la mora
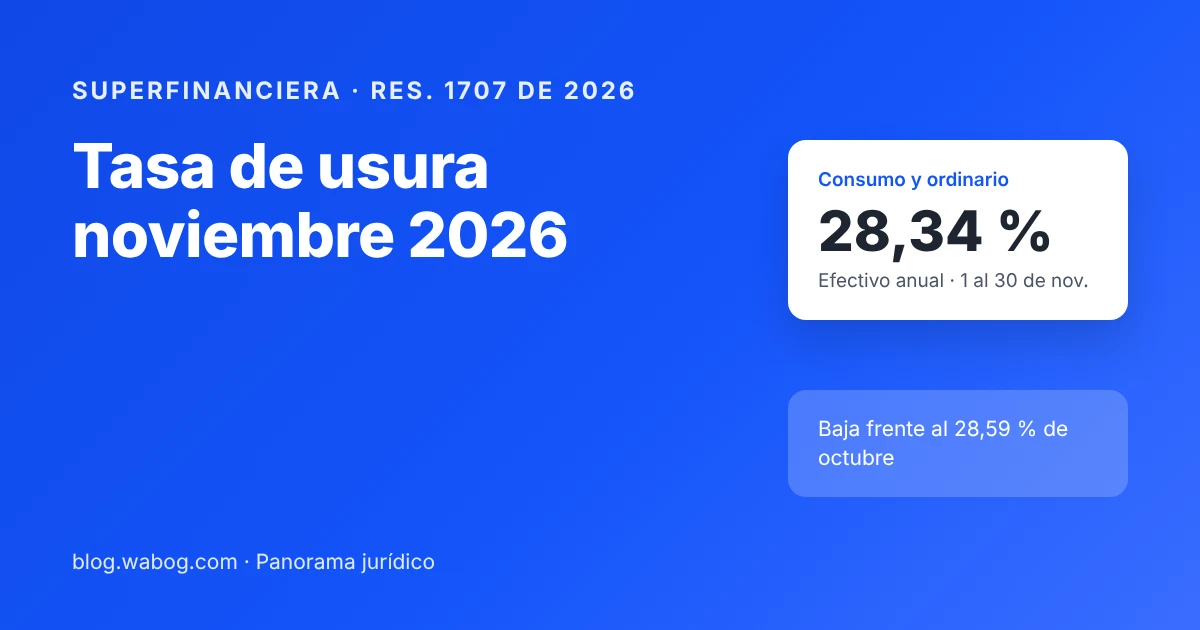
Tasa de usura noviembre 2026: 28,34 % E.A. para consumo y ordinario. Cifras de la Superfinanciera y cómo liquidar la mora sin perder los intereses.
La tasa de usura de noviembre 2026 ya está certificada y es el número que todo despacho de cobro jurídico y toda casa de cobranza debe tener a mano este mes. Marca el máximo de interés que se puede cobrar en un crédito, y por eso define cuánto vale la mora en una liquidación del crédito, en un acuerdo de pago o en una demanda ejecutiva. En este artículo verás las cifras oficiales por modalidad, de dónde sale el tope, un ejemplo de cálculo y una lista de verificación para no cobrar de más.
Tasa de usura noviembre 2026: las cifras oficiales
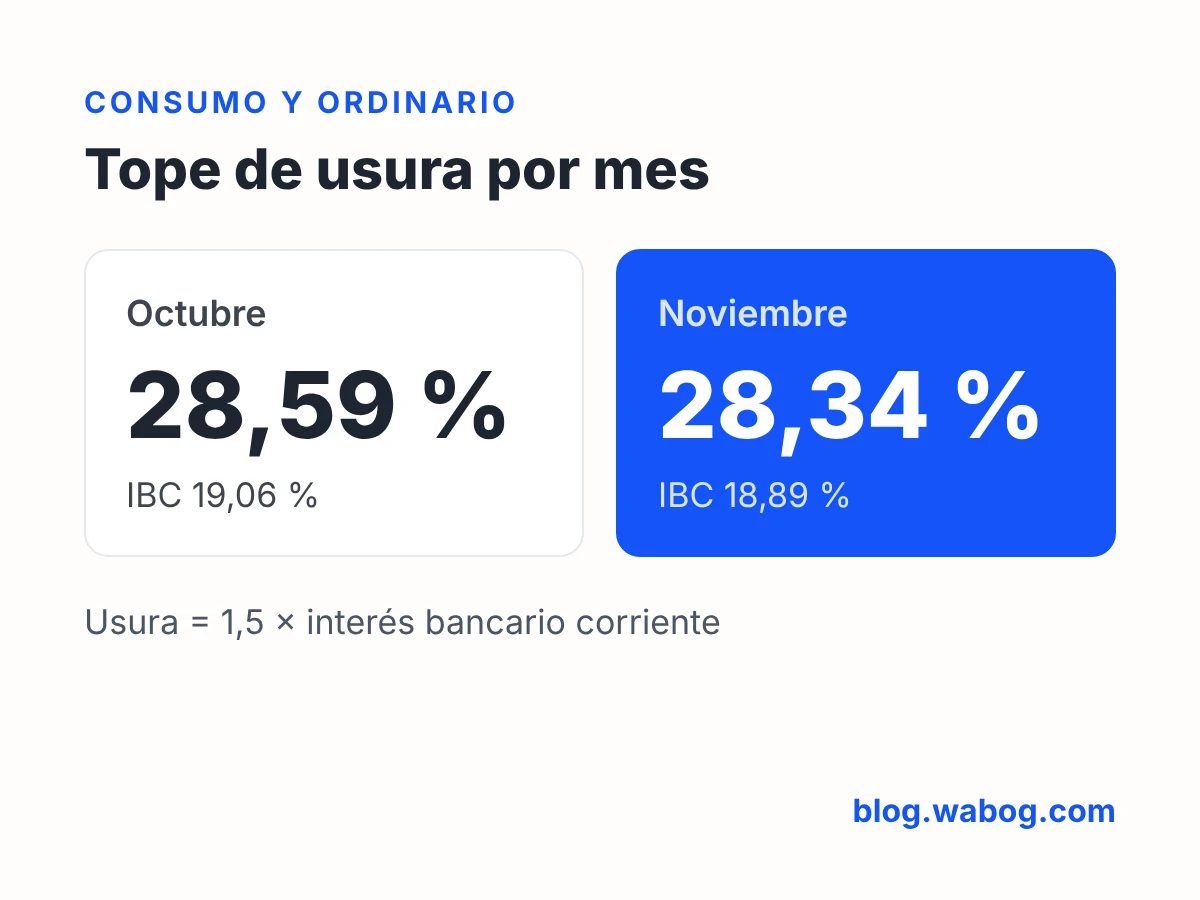
La Superintendencia Financiera expidió la Resolución 1707 del 30 de octubre de 2026, que certifica el interés bancario corriente (IBC) para la vigencia comprendida entre el 1 y el 30 de noviembre de 2026. Para crédito de consumo y ordinario el IBC quedó en 18,89 % efectivo anual, 17 puntos básicos por debajo del 19,06 % que rigió en octubre, según el comunicado reseñado por Actualícese y Portafolio. Como la usura equivale a 1,5 veces el IBC, el tope para consumo y ordinario es 28,34 % efectivo anual.
| Modalidad de crédito | Interés bancario corriente (E.A.) | Tasa de usura (E.A.) |
|---|---|---|
| Consumo y ordinario | 18,89 % | 28,34 % |
| Consumo de bajo monto | 47,88 % | 71,82 % |
| Productivo de mayor monto | 28,23 % | 42,35 % |
| Productivo rural | 22,58 % | 33,87 % |
| Productivo urbano | 39,91 % | 59,87 % |
| Popular productivo rural | 44,60 % | 66,90 % |
| Popular productivo urbano | 58,96 % | 88,44 % |
Las cifras de IBC aparecen en los artículos primero a séptimo de la Resolución 1707 de 2026. Las de usura son las reportadas por Actualícese y Portafolio a partir del comunicado de la Superfinanciera, y coinciden con multiplicar cada IBC por 1,5.
De dónde sale el tope de usura
La regla base está en el artículo 884 del Código de Comercio. Si las partes no pactaron el interés de mora, este será equivalente a una y media veces el bancario corriente; y si el interés cobrado sobrepasa los montos permitidos, el acreedor pierde todos los intereses, sin perjuicio de lo dispuesto en el artículo 72 de la Ley 45 de 1990. La misma norma indica que el IBC se prueba con el certificado de la Superintendencia, hoy la Superintendencia Financiera.
En cuanto sobrepase cualquiera de estos montos el acreedor perderá todos los intereses.
A esa consecuencia civil se suman otras dos. Según Gerencie, el artículo 72 de la Ley 45 de 1990 obliga a quien cobre intereses por encima del límite a devolver lo cobrado en exceso aumentado en una suma igual. Además, cobrar intereses por encima de la tasa de usura es una conducta tipificada como delito en el artículo 305 del Código Penal.
Qué cambia para el cobro jurídico y los procesos ejecutivos
La mora se liquida mes a mes
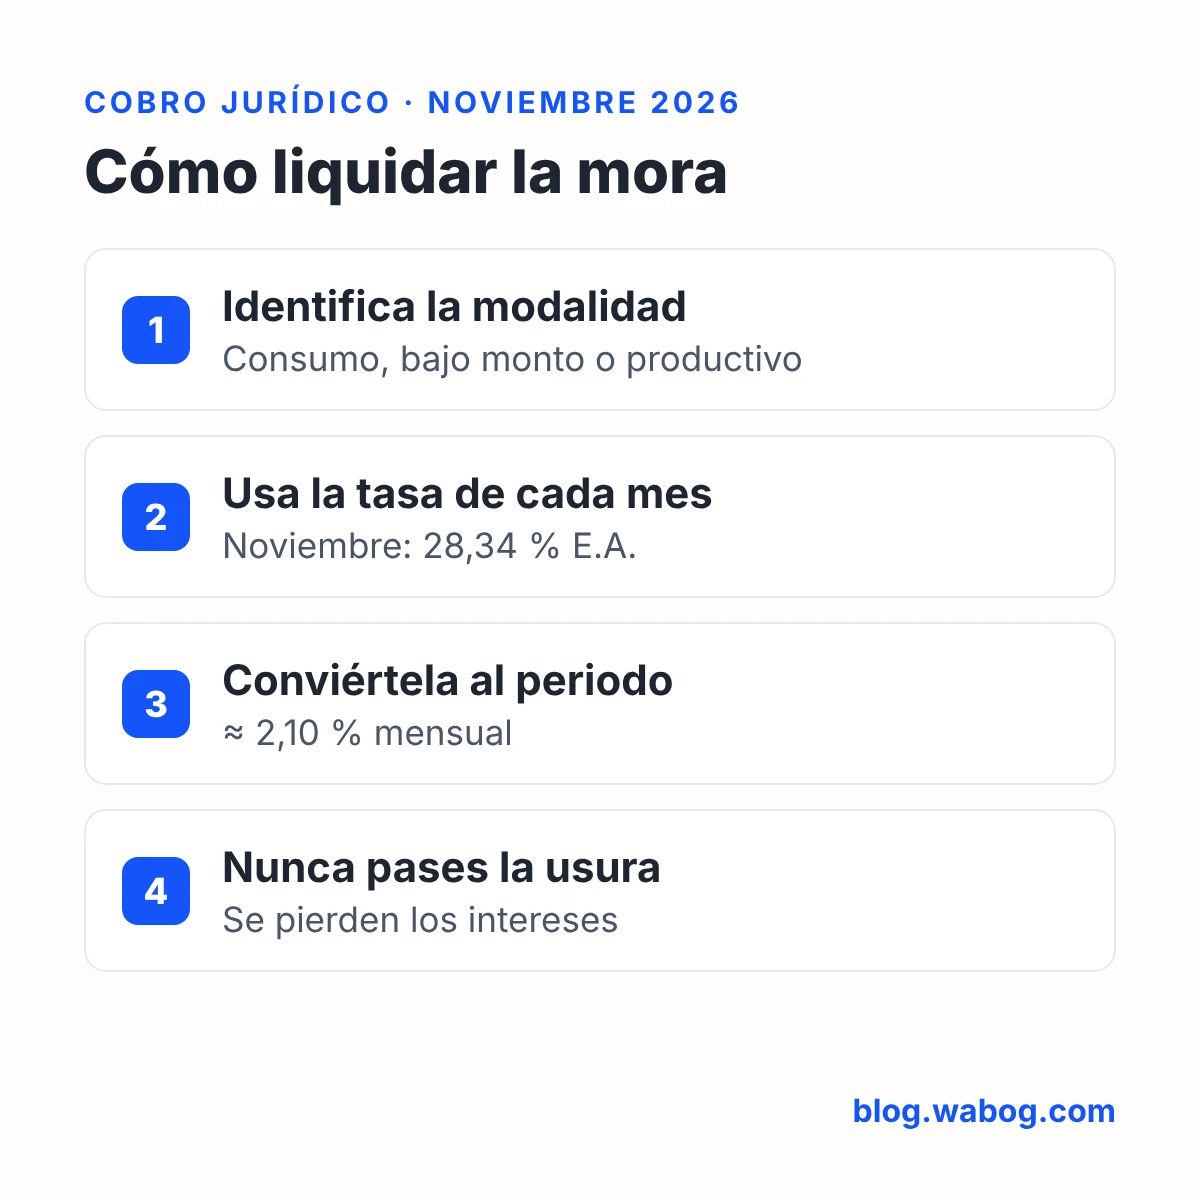
Muchos pagarés pactan la mora a la tasa máxima legal permitida, sin fijar un porcentaje. En esos casos no existe una sola tasa para toda la deuda: cada mes de mora se liquida con la tasa de usura certificada para ese mes. Si una obligación está en mora desde agosto, la liquidación de noviembre debe usar las tasas de agosto, septiembre, octubre y noviembre, cada una en su periodo. Usar la tasa del mes en que se presenta la liquidación para todo el periodo es un error común que el juez puede corregir o que el deudor puede objetar.
Ejemplo de cálculo con la tasa de noviembre
La tasa certificada es efectiva anual, así que hay que convertirla al periodo que se va a liquidar. Con la fórmula de equivalencia, tasa mensual = (1 + 0,2834)^(1/12) − 1, el 28,34 % E.A. equivale a cerca de 2,10 % mensual. Este es un ejemplo ilustrativo para una obligación de consumo con mora pactada a la tasa máxima:
| Dato | Valor |
|---|---|
| Capital en mora | $10.000.000 |
| Periodo | Noviembre de 2026 (mes completo) |
| Tasa de mora máxima | 28,34 % E.A. ≈ 2,10 % mensual |
| Interés de mora del mes | ≈ $210.100 |
En procesos con liquidaciones por días, la misma fórmula sirve con exponente días/365. Lo importante es que el resultado nunca supere el tope del periodo y que el método de conversión quede explicado en la liquidación, para que el despacho pueda verificarlo.
Ojo con el consumo de bajo monto
Las casas de cobranza que gestionan cartera de créditos pequeños deben revisar en qué modalidad se otorgó cada obligación. El tope del consumo de bajo monto en noviembre es 71,82 % E.A., muy distinto del 28,34 % del consumo ordinario. Aplicar la tasa equivocada puede llevar a cobrar de más o a dejar de cobrar intereses que sí se podían exigir.
Checklist para despachos y casas de cobranza
- Actualiza tu tabla de tasas con la Resolución 1707 de 2026 y guarda el certificado: es la prueba del IBC en el proceso.
- Clasifica la cartera por modalidad (consumo y ordinario, bajo monto, productivo) antes de liquidar.
- Liquida la mora por periodos, con la tasa certificada para cada mes, y deja la fórmula de conversión a la vista.
- Si el título pacta una tasa fija, compárala cada mes con la usura vigente: si la supera, ese mes no puedes liquidar por encima del tope.
- Revisa acuerdos de pago, cartas de cobro y simuladores: no deben mostrar intereses por encima del tope.
- Programa la actualización de diciembre: la nueva certificación llega a finales de noviembre.
En los procesos ejecutivos, la otra mitad del trabajo es estar pendiente de los autos que piden o aprueban la liquidación. Si sigues varios procesos, una herramienta de vigilancia judicial como Wabog te avisa cuando hay una actuación nueva para que no se te pase el término de objetar. Y si tienes cobros abiertos de cara a fin de año, ten en cuenta el cierre de los juzgados:
Preguntas frecuentes
Fuentes
Seguí leyendo
Acción pauliana: la Corte Suprema reiteró que el año corre desde la escritura, no desde que el acreedor se entera. Qué deben hacer los acreedores.
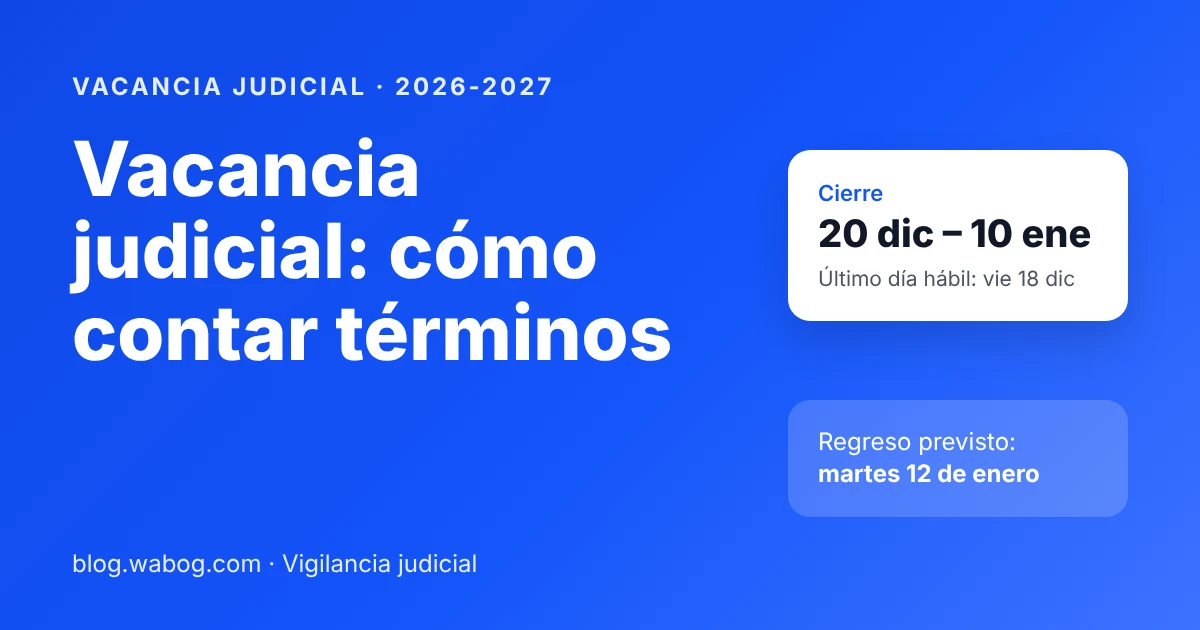
Vacancia judicial 2026: va del 20 de diciembre al 10 de enero y se vuelve el 12 de enero de 2027. Cómo contar los términos y qué hacer antes del cierre.
Requisitos formales del título ejecutivo: la Corte Suprema fijó que solo se discuten en reposición contra el mandamiento de pago. Qué cambia en el cobro.
¿Listo para no volver a perder un término?
Vigila tus radicados en tiempo real y recibe las actuaciones de tus procesos por WhatsApp.
Empieza 15 días gratis